新型コロナウイルス(COVID-19)の蔓延(まんえん)に関連して、営業収益が減少した企業等に対する政府機関の助成(政府補助金)が行われています。
今回は、政府補助金を受け取った場合の会計、税務上の取扱いについて解説します。
1.政府補助金の会計上の取扱い
政府補助金とは、企業の営業活動に関して一定条件の下、政府機関から企業に対する資源の移転です。現金収入を伴うものの他、費用減免の場合もあります。
政府補助金については、補助金受領のための要件を満たし、かつ、補助金を受取ることについて合理的な保証が形成された時点において損益で認識します。
収入に対する補助金の場合は、その他の収入に計上または関連支出と相殺処理、資産取得に対する補助金の場合は、資産の取得原価からの控除または繰延収益として負債計上します。補助金の性質と各社の会計方針により処理方法が異なると考えられます。
COVID-19に関連する政府補助金の場合も、会計上の取扱いは一般的な政府補助金と異なるところはありません。
2.政府補助金の税務上の取扱い
政府補助金については、会計上において損益として認識した時点で、営利事業所得税(法人税)においても課税所得に含められます。
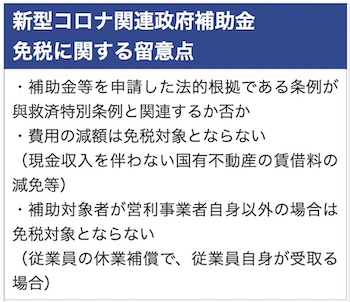
COVID-19の蔓延に関連する政府補助金のように、その補助金の性質から課税がそぐわず、かつ、政府補助金が現金収入を伴う場合は、条例等に基づき免税とされるものがあります。費用の減免による政府補助の場合や補助対象者が営利事業者以外の場合は、免税措置の対象外となります。
3.まとめ
政府補助金が営利事業所得税上、免税となる要件等については政府補助金の種類毎に異なりますので、政府機関の条例等をご確認ください。
本稿に関するお問い合わせは、以下までお願いいたします。
KPMG安侯建業聯合会計師事務所
日本業務組
Mail:kojitomono@kpmg.com.tw
TEL:886-2-8101-6666
友野浩司(内線06195)
坂本幸寛(内線19065)
平野健史(内線19794)