多くの在台日系企業が適用する企業会計準則(EAS)には、上場企業向けの会計基準(T-IFRS)と比べると細かい規定がありません。今回はEAS適用企業において失念することが多い、不利な販売契約についての会計処理を説明します。
1.不利な販売契約に関する引当金
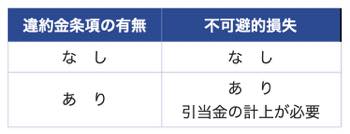
物品販売契約では、契約後の売主側からの契約解除に、買主に対する違約金などの支払いが約定されるケースがあります。例えば、契約後の物品の相場変動により調達コストが契約上の販売価格を上回ったとしても、違約金の支払いを避けるため、売主が赤字による販売を行うことがあります。このような、契約締結後にその契約履行のための不可避的な損失が発生することが見込まれる場合、売主は不利な契約に伴う損失を引当金として計上する必要があります。なお、この考え方は物品販売のみではなく、請負工事やサービス提供においても同様です。
2.具体的事例
A社はB社と、2021年1月に甲商品50個を1個当たり90台湾元で販売する契約を、20年11月に締結しました。当該契約ではA社からの契約解除に3,000元の違約金の支払いが約定されていました。20年12月末(期末時点)において、A社は甲商品50個の手元在庫がなく、甲商品の仕入先に対して仕入価格を確認したところ、価格高騰により輸送費を含め120元となることが判明しました。
当該契約の履行にA社は1,500元「(販売価格90元―仕入費用120元)×50個」の損失が発生することが見込まれました。これは契約解除の違約金よりも少額なため、A社の当該契約による不可避的な損失1,500元です。A社は20年12月末の決算において、B社との販売契約に伴う損失の見積額1,500元の引当金の計上が必要になりました。
3.まとめ
契約の状況により、契約履行前における損失見積額の引当金計上が必要な場合があります。決算においては、契約条項およびコストの変動による将来の損失の発生の見積もりが必要になる点にご留意ください。
本稿に関するお問い合わせは、以下までお願いいたします。
KPMG安侯建業聯合会計師事務所
日本業務組
Mail:kojitomono@kpmg.com.tw
TEL:886-2-8101-6666
友野浩司(内線06195)
坂本幸寛(内線19065)
平野健史(内線19794)