営利事業者が第三者へ支払う寄付金を税務上無制限に認めると、税収の減少を招くため損金算入が制限されていますが、一部の寄付金については政策的にその制限が緩和されています。今回は、制限が緩和されているスポーツ振興のための寄付金について解説します。
1.寄付金に関する規定
営利事業者が第三者へ支払う寄付金は、原則として損金不算入とされています。ただし、政党・政治団体等への寄付金、一定の条件に適合した教育機関、文化、交易、慈善団体等への寄付金および文化創意産業発展法に基づく寄付金は、寄付金控除前所得の10%を限度として(別途総額の限度額もあり)損金算入額が認められています。
2.スポーツ振興のための寄付金に関する規定
営利事業者によるスポーツ振興を推奨するため、営利事業者が行う運動産業発展条例に規定されるスポーツ振興のための寄付金については、全額損金算入することが認められています。
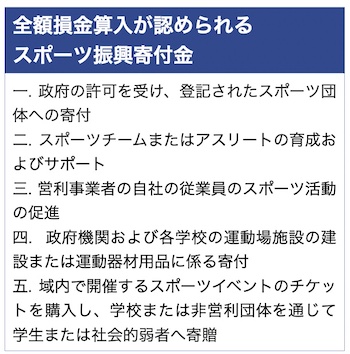
損金算入するためには、関連する証明書類および支出証憑を取得する必要があります。また、寄付金が「二.アスリートの育成およびサポート」および「五.域内で開催するスポーツイベントのチケットを購入し、学校または非営利団体を通じて学生または社会的弱者への寄贈」に該当する場合は、各寄贈支出について、会計年度終了後の1カ月以内に教育部体育署に寄付証明書類の発行を申請した上、確定申告を行う際に寄付証明書、支出証憑および関連資料を添付し、税務機関による査定を受ける必要があります。
3.まとめ
スポーツ振興のための寄付金は、営利事業者のスポーツ振興を推奨するため全額損金算入が認められています。ただし、損金算入のために必要な証憑の取得および申請手続がありますのでご留意ください。
本稿に関するお問い合わせは、以下までお願いいたします。
KPMG安侯建業聯合会計師事務所
日本業務組
Mail:kojitomono@kpmg.com.tw
TEL:886-2-8101-6666
友野浩司(内線06195)
坂本幸寛(内線19065)
平野健史(内線19794)